
Wessen Nachhaltigkeitswissen zählt im Aufsichtsrat?
03.11.2026 Unternehmen spielen eine entscheidende Rolle bei der Verwirklichung von bedeutenden ökologischen und sozialen Veränderungen. Dass dies ein europaweiter Konsens ist, zeigen nicht zuletzt die EU-Vorgaben zur Nachhaltigkeitsberichterstattung, die Corporate Sustainability Reporting Directive (CSRD) und die zugehörigen European Sustainability Reporting Standards (ESRS).
 ©Berre Nur Arslan
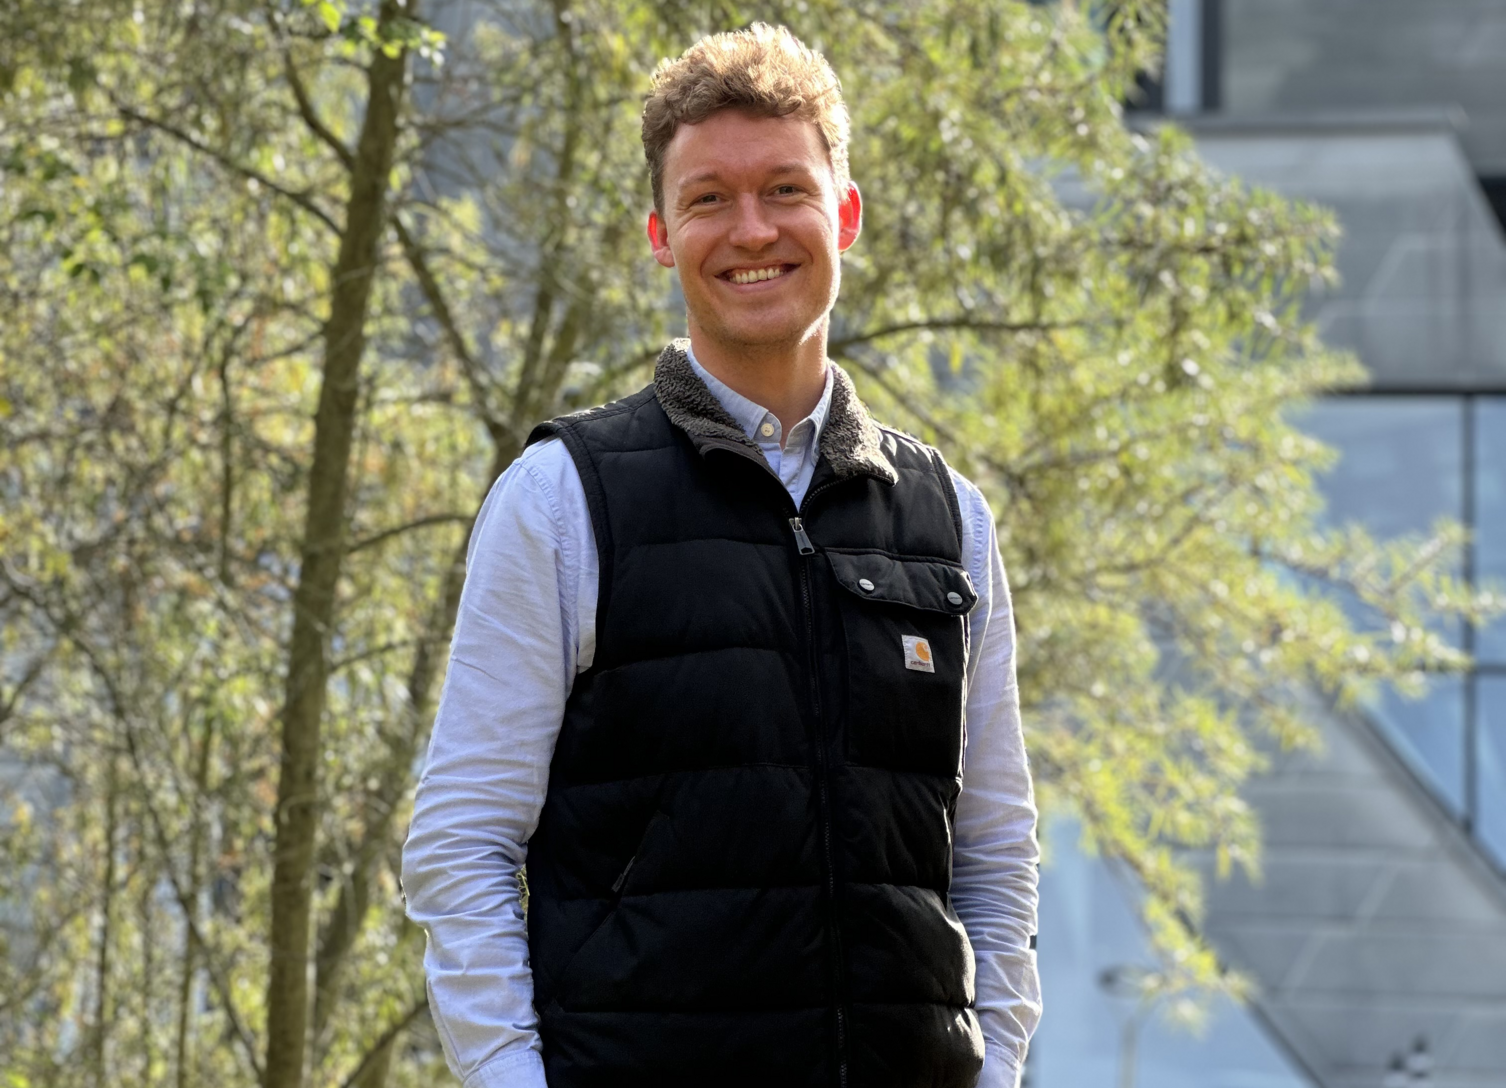
Jan Marvin Apel, Doktorand am Institut für Management, Accounting & Finance (IMAF) bei Prof. Dr. Patrick Velte, untersucht, wie sich (kognitive) Diversität in den Führungs- und Kontrollgremien europäischer Unternehmen auf deren Engagement für Nachhaltigkeit auswirkt.
Vor Kurzem ist im namhaften Accounting, Auditing & Accountability Journal (Vol. 39, No. 9, 2026) ein Paper mit dem Titel „Board sustainability expertise: how shareholder and employee representatives shape supervisory board practice in codetermined German firms“ (übers. „Nachhaltigkeitskompetenz im Aufsichtsrat: Wie Anteilseigner- und Arbeitnehmervertreter*innen die Praxis der Aufsichtsräte in mitbestimmten deutschen Unternehmen prägen“) von ihm erschienen. Eine frühere Fassung wurde bereits auf der Jahrestagung der Academy of Management 2026 in Philadelphia als Best Paper ausgezeichnet und in den Academy of Management Proceedings als gekürzte Fassung veröffentlicht.
In 36 Interviews hat sich Herr Apel mit Aufsichtsratsmitgliedern in paritätisch mitbestimmten börsennotierten deutschen Unternehmen über den Aufbau und die Verteilung von Nachhaltigkeitskompetenz bei Anteilseigner- und Arbeitnehmervertreter*innen unterhalten sowie darüber, wie diese Kompetenz über formelle und informelle Governance-Kanäle Einfluss entfaltet.
Wir haben Jan Apel zum Verlauf seiner Interviewstudie befragt:
Wie sind Sie auf das Thema gestoßen, bzw. wie gliedert sich das Paper in Ihre Dissertation ein?
Der Anstoß für das Thema kam von meinem Doktorvater, als wir über Nachhaltigkeitsexpertise gesprochen haben und er anmerkte, dass wir in Deutschland durch die Mitbestimmung im Aufsichtsrat großer Unternehmen qua Gesetz zwei gleich große Gruppen vorfinden. Einmal die Anteilseigner-, aber eben auch die Arbeitnehmervertreter*innen. Das hat mich sofort gepackt, weil dieser Aufbau in Deutschland international gesehen eine Besonderheit darstellt.
Vor diesem Paper habe ich systematische Literaturanalysen geschrieben, damit ich mich in meinem Forschungsstrang besser orientieren kann. Seit der Interviewstudie laufen mehrere Folgeprojekte. Aktuell fokussiere ich mich auf eine Inhaltsanalyse der Berichterstattung der größten europäischen Unternehmen bezogen auf die Nachhaltigkeitsexpertise in ihren Führungsgremien. Sie knüpft direkt an die Interviewstudie an: Dort habe ich gefragt, wie Aufsichtsräte Nachhaltigkeitsexpertise intern verstehen und einsetzen. Jetzt schaue ich, wie Unternehmen diese Expertise nach außen darstellen und wie breit sie über die verschiedenen Nachhaltigkeitsthemen verteilt ist.
Auf welcher theoretischen Grundlage fußt Ihre Untersuchung?
Ich verbinde zwei Theorien, die in der Corporate-Governance-Forschung meist getrennt verwendet werden: die Ressourcenabhängigkeitstheorie und den ressourcenbasierten Ansatz. Die erste fragt, wie Unternehmen mit ihren Abhängigkeiten von externen Akteur*innen umgehen, also von Kapitalgebenden, Regulierenden oder der Öffentlichkeit. Aus dieser Sicht hilft Nachhaltigkeitsexpertise dem Aufsichtsrat, Vorgaben wie die CSRD zu verstehen und gegenüber Investor*innen und Prüfer*innen glaubwürdig aufzutreten.
Der ressourcenbasierte Ansatz blickt dagegen nach innen: Expertise ist eine Fähigkeit, die Wert schafft, etwa weil sie hilft einzuschätzen, ob eine Transformation im Betrieb überhaupt umsetzbar ist. Im mitbestimmten Aufsichtsrat wird das besonders greifbar, weil beide Logiken dort buchstäblich am Tisch sitzen: Die Anteilseignerseite bringt eher den Blick von außen mit, die Arbeitnehmerseite eher das Wissen von innen. Meine These ist, dass erst das Zusammenspiel beider Perspektiven erklärt, was Nachhaltigkeitsexpertise im Aufsichtsrat ausmacht.
Warum haben Sie sich für einen interpretativen Interviewansatz entschieden?
Um zu verstehen, wie Nachhaltigkeitsexpertise im Aufsichtsrat tatsächlich entsteht und wirkt, muss man mit den Menschen sprechen, die dort sitzen. Die meisten Studien messen Expertise von außen, etwa über Lebensläufe, frühere Positionen oder Ausschussmitgliedschaften, und setzen sie dann in Beziehung zu Kennzahlen wie ESG-Ratings. Was dazwischen im Gremium passiert, bleibt eine Blackbox. Genau die hat mich interessiert: Wer gilt im Aufsichtsrat als Expertin oder Experte, wessen Argumente setzen sich durch und warum? Solche Fragen lassen sich nicht aus Datenbanken ablesen, sondern nur aus den Erfahrungen und Deutungen der Beteiligten.
Die eigentliche Hürde war der Zugang, denn Aufsichtsratsmitglieder sind eine kleine und gut abgeschirmte Gruppe. Neben meinem Netzwerk, direkten Anfragen und LinkedIn hat mir die Hans-Böckler-Stiftung geholfen, Kontakt zu Arbeitnehmervertreter*innen herzustellen. Am Ende standen 36 Gespräche, je zur Hälfte mit Mitgliedern der Anteilseigner- und der Arbeitnehmerseite.
Haben Sie die Ergebnisse der Interviews überrascht?
Teilweise. Ich denke zum Beispiel, dass es nicht weiter überraschend ist, dass sich die Arbeitnehmervertretung beim Thema Nachhaltigkeit vor allem auf das Soziale konzentriert, allen voran auf die eigene Belegschaft.
Überraschend hingegen war, dass gerade das Soziale, also die Stärke der Arbeitnehmerseite, in der Aufsichtsratsarbeit häufig nachrangig behandelt wird. CO2-Emissionen lassen sich messen und mit anderen Unternehmen vergleichen, deutlich schwerer fällt das bei Arbeitsbedingungen oder den Folgen einer Standortschließung. Was sich gut in Kennzahlen fassen lässt, bekommt mehr Gewicht, obwohl alle betonen, wie wichtig das „S“ in ESG sei. Überrascht hat mich auch, wie wenig formalisiert die Expertise selbst ist: In der Kompetenzmatrix, die Unternehmen veröffentlichen, kreuzen die Mitglieder meist selbst an, wo sie sich für kompetent halten. Überprüft wird das kaum. In einem Aufsichtsrat wurde dagegen rund drei Monate darüber diskutiert, was überhaupt als Nachhaltigkeitsexpertise zählen soll. Und schließlich: Expertise allein bewirkt wenig. Einfluss gewinnt sie erst, wenn sie über einen Ausschuss, den Aufsichtsratsvorsitz oder die informelle Abstimmung zwischen beiden Seiten in die Entscheidungen des Unternehmens getragen wird.
Wie geht es nun weiter?
In den vergangenen Wochen war ich als Gastwissenschaftler am Corporate Governance Centre von INSEAD in Fontainebleau bei Paris und habe dort an einer weltweiten Corporate-Governance-Befragung mitgearbeitet. Ende Oktober bin ich nach Lüneburg zurückgekehrt, ausgerechnet an Halloween. Die Bahnfahrt war zum Glück weniger gruselig als befürchtet. Jetzt beginnt die Schlussphase meiner Promotion, und auf die blicke ich sehr optimistisch!
Vielen Dank für das Gespräch!